목차
건강보험료
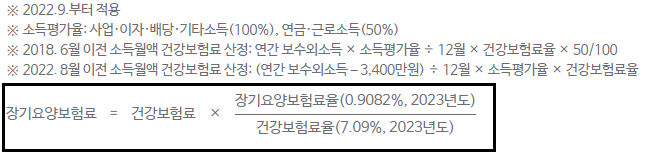
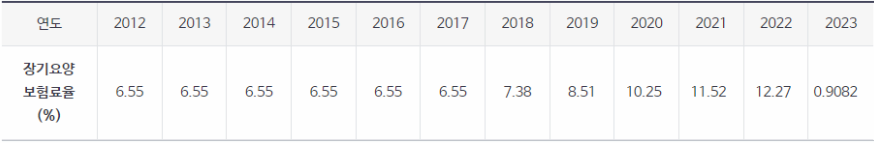
건강보험료 산정 방법은 보수월액 보험료를 기준으로 한다면, 건강보험료 = 보수월액 X 보험료율(7.09% = 가입자 3.545% + 사용자 3.545%) 이 되며, 장기 요양보험료는 건강보험료 X 장기 요양보험료율 0.9082% / 건강보험 요율 7.09% 이 됩니다.
1. 건강보험 직장가입자 특징
1) 보수월액 보험료
직장가입자의 소득 능력에 따라 보험료를 부과하는 것으로 전년도 신고한 보수월액으로 보험료를 부과한 후 당해연도 보수총액을 신고받아 정산하는 방식
2) 소득월액 보험료
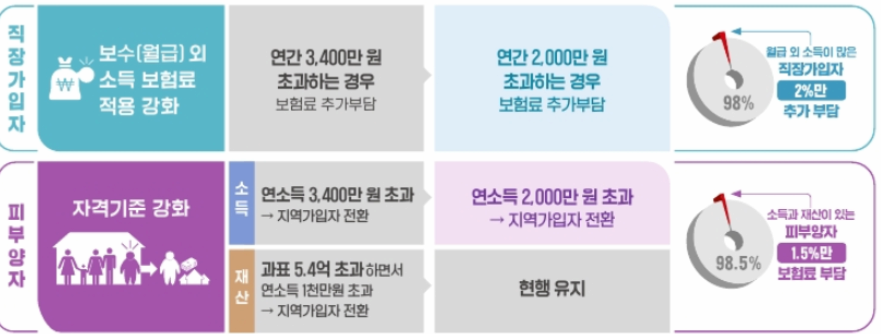
보수월액에 포함된 보수를 제외한 소득(보수 외 소득)이 연간 2,000만 원을 초과하는 직장가입자에게 보수 외 소득을 기준으로 소득월액 보험료 부과
- 2012년 9월 1일 ~ 2018년 6월 30일 : 연간 7,200만 원 초과
- 2018년 7월 1일 ~ 2022년 8월 31일 : 연간 3,400만 원 초과
- 2022년 9월 이후 : 연간 2,000만 원 초과
2. 건강보험료 산정기준 및 산정 방법
1) 보수월액 보험료
- 건강보험료 = 보수월액 X 보험료율(7.09% = 가입자 3.545% + 사용자 3.545%)
- 장기 요양보험료 = 건강보험료 X 장기 요양보험료율 0.9082% / 건강보험 요율 7.09%
2) 소득월액 보험료
가. 건강보험료 = ((연간 보수 외 소득 - 2,000만 원) / 12월) X 소득 평가율 X 건강보험료율 7.09%
(연간 보수 외 소득 - 2,000만 원) / 12월 X 소득 평가율 = 소득월액
소득월액 X 건강보험료율 = 소득월액 보험료
나. 2022년 9월부터 적용
3) 보수월액
직장가입자가 당해 연도에 받은 보수총액을 근무 월수로 나눈 금액
- 월별 보험료 상한액 : 7,822,560원, 월별 보수월액 상한액 110,332,300원(월별 보험료 상한액을 역산한 금액)
- 월별 보험료 하한액 : 19,780원, 월별 보수월액 하한액 279,266원(월별 보험료 하한액을 역산한 금액)
3. 보수월액 산정기준
가. 보험료 산정에 포함되는 금품
근로의 제공으로 인해 받은 봉급, 급료, 보수, 세비, 임금 상여, 수당과 이와 유사한 성질의 금품
직장가입자 본인 및 자녀의 학자금(소득세법 시행령 제11조 규정에 의한 학자금은 제외)
소득세법 제12조 제3호 규정에 의한 비과세 중(차목 : 외국 정부 또는 국제기관에 근무하는 외국인이 받은 급여, 파목 : 작전 임무 수행을 위하여 외국에 주둔 중인 군인, 공무원이 받는 급여, 거목 : 국외 또는 북한 지역에서 근로를 제공하고 받은 근로소득 중 비과세 소득)
나. 보험료 산정에 포함되지 않는 금품
➀ 퇴직금, 현상금 번역료 및 원고료, 소득세법에 따른 비과세 근로소득 단, 제12조 제3호 차목, 파목 및 거목은 제외
➁ 비과세 예시
- 식대(식사, 기타 음식물을 제공받지 아니하는 근로자가 받는 월 20만원 이하의 식사대)
- 교통비(근로자 본인이 소유하거나 임차한 차량을 근로자가 직접 운전하여 사용자의 업무 수행에 이용하고 실제 여비를 받는 대신에 그 소요경비를 당해 사업장의 규칙 등에 의하여 정하여진 지급기준에 따라 받는 금액 중 월 20만 원 이내의 금액)
- 생산직 근로자가 받는 야간근로수당 등(소득세법 시행령 제17조 제1항에 의거 월정액급여 210만 원 이하로서 직전 과세기간의 총 급여액이 3,000만 원 이하인 생산직 근로자가 근로기준법에 의해 연장, 야간 또는 휴일근로를 인해 통상임금에 가산하여 받는 급여 중 연 240만 원 한도에서 보수 제외)
4. 지역가입자 건강보험료 산정기준
1) 소득 : 소득세법에 따라 산정한 이자, 배당, 사업, 기타소득금액, 소득세법에 따른 근로, 연금소득의 금액 합계액
2) 재산 : 토지, 주택, 건축물, 선박, 항공기, 전·월세
3) 자동차
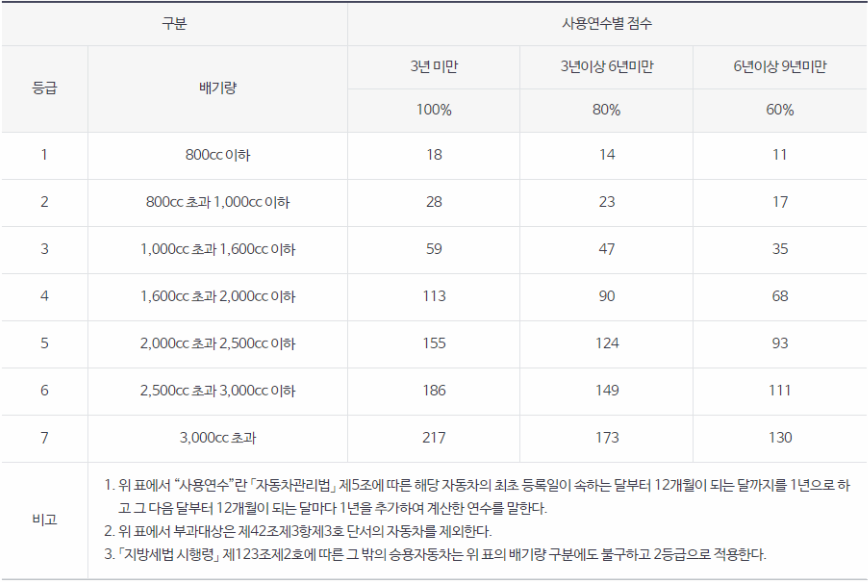
- 차량 잔존가액 4,000만 원 이상인 승용 자동차만 부과
- 사용 연수 9년 미만이면서 차량 가격 4,000만 원 이상인 승용 자동차에 부과(승용 자동차에는 그 밖의 승용차를 포함하며 승합, 화물, 특수차 제외)
- 자동차 등급별 점수(시행령 제42조 제1항 관련 별표 4)
5. 지역가입자 건강보험료 부과 체계
1) 연 소득 336만원 이하 세대
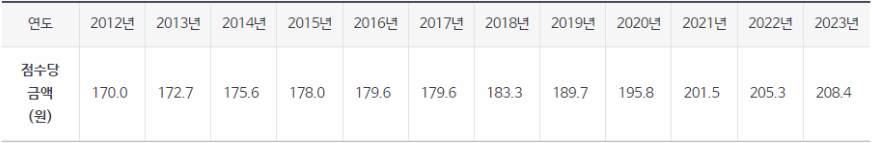
소득 최저보험료 19.780원 + (부과 요소별 부과 점수(재산(전·월세 포함) + 자동차) X 부과 점수당 금액(208.4원)
2) 연 소득 336만원 초과 세대
부과 요소별 부과 점수(소득 + 재산(전·월세 포함) + 자동차) X 부과 점수당 금액(208.4원)
3) 연도별 지역보험료 부과 점수당 금액
4) 연도별 장기요양 보험료율
이상으로 건강보험료 산정기준 및 산정 방법에 대해 포스팅을 마칩니다. 끝까지 열람 해 주셔서 감사합니다.
'생활정보' 카테고리의 다른 글
| 기초연금 수급자격 및 기초노령연금 신청 방법 총 정리! (0) | 2023.04.12 |
|---|---|
| 산정특례 대상질병 및 대상자 신청혜택 총정리! (0) | 2023.04.12 |
| 군인연금, 2023 병사 월급 계산 및 군인봉급표 총정리! (0) | 2023.04.10 |
| 인감증명서 발급방법에 대해 알아봅시다! (0) | 2023.04.08 |
| 국가근로장학금에 대해 알아봅시다! (0) | 2023.04.07 |


댓글